
Avis CORUM Life : notre analyse et notre opinion
Introduction
Lancée par CORUM L'Épargne, l'assurance-vie CORUM Life se distingue des contrats traditionnels par une approche volontairement simple : une sélection restreinte de supports maison, articulés autour de l'immobilier, des obligations et d'un fonds euro performant.
À l'heure où de nombreux contrats proposent plusieurs centaines d'unités de compte, CORUM fait le choix inverse : limiter l'univers d'investissement pour mettre en avant ses propres expertises.
Faut-il y voir une force ou une faiblesse ?
Voici notre avis.
CORUM Life en bref
Les caractéristiques principales
-
Assurance-vie multisupport
-
Versement minimum : 50 €
-
Frais sur versement : 0 %
-
Frais d'arbitrage : 0 %
-
Fonds euro : CORUM EuroLife
-
Supports orientés immobilier et obligations
Supports disponibles
-
SCPI : CORUM Origin, CORUM XL, CORUM Eurion
-
Fonds obligataires : BCO, CORUM BEHY, CORUM Visio, CORUM Tellia
-
Fonds Euros CORUM Life
-
Fonds verts : SIENNA OBLIGATIONS VERTES
Portefeuilles
-
A la carte : Jusqu'à 55% de SCPI, Jusqu'à 25% de fonds euros
-
Formules : 50% immobilier / 50% obligations, 25% immobilier / 75% obligations, 55% immobilier / 45% obligations, 20% immobilier / 80% fonds mixtes
-
Formule (durée de vie limitée) : 100% immobilier avec 60% CORUM Origin / 40% CORUM XL
Notre note Freevest
⭐⭐⭐⭐☆ Très bon contrat spécialisé
⭐⭐⭐⭐⭐ Conviction forte pour la formule 100% immobilier
Ce que nous apprécions chez CORUM Life
1. Un fonds euro parmi les plus performants du marché
Le fonds euro CORUM EuroLife a affiché :
-
4,45 % en 20234
-
4,65 % en 2024
-
4,10 % en 2025
nets de frais de gestion et hors prélèvements sociaux.
À notre connaissance, cela le place parmi les fonds euro les plus performants du marché sur les dernières années.
2. Une structure de frais très compétitive
Nous apprécions particulièrement :
✅ 0 % de frais sur versement
✅ 0 % de frais d'arbitrage
✅ 0 % de frais de gestion au niveau du contrat
Les frais se concentrent essentiellement au niveau des supports eux-mêmes. Personne ne fait mieux au niveau de l'enveloppe.
3. 100% des revenus de SCPI versés bruts de fiscalité étrangère
A notre connaissance, seul CORUM Life verse actuellement dans un contrat d'assurance vie 100% des revenus bruts de fiscalité étrangère. Les assurances vie mentionnant "100% des revenus distribués" versent 100% net de fiscalité étrangère. Pour une SCPI européenne la différence est majeure sur le long terme.
4. Une forte exposition à l'immobilier
Pour les investisseurs qui apprécient déjà les SCPI CORUM, CORUM Life permet d'accéder à un cadre fiscal plus favorable que la détention en direct.
C'est particulièrement intéressant pour :
-
la préparation de la retraite ;
-
la transmission ;
-
les investisseurs fortement fiscalisés.
Les points de vigilance
1. Un univers d'investissement limité
C'est probablement la principale limite du contrat.
L'investisseur est essentiellement exposé à l'univers CORUM.
Le contrat gagnerait à une diversification notamment dans le segment des actions.
2. Des frais de souscription sur les SCPI
Même dans l'assurance-vie, les SCPI CORUM conservent leurs frais d'entrée pouvant atteindre environ 12 %. Le délai de jouissance s'applique également. L'horizon de détention doit donc rester long.
Comment investir dans CORUM Life ?
1. Formules ou composition personnalisée
Pour un investisseur prudent souhaitant s'exposer à l'immobilier et placer sur l'un des fonds euros les plus compétitifs du marché, CORUM Life est une excellente option.
2. Formule 100% SCPI
Si vous n'avez pas besoin de générer des revenus immobiliers immédiatement, et que vous souhaitez investir en SCPI, la formule 100% SCPI permet de capitaliser les revenus bruts de fiscalité étrangère dans une enveloppe assurance vie sans frais. Vous profiterez à la sortie du cadre avantageux de l'assurance vie. Cette formule est un coup de cœur de Freevest.
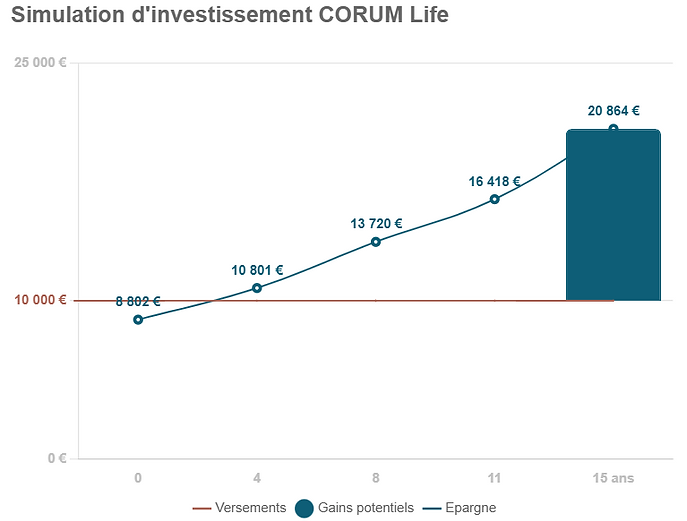
Voici une simulation pour un investissement initial de 10 000 euros sur une durée de 15 ans :
Pour quel investisseur ?
Nous trouvons CORUM Life particulièrement pertinente pour :
✅ les investisseurs appréciant déjà les SCPI CORUM ;
✅ les personnes souhaitant une assurance-vie simple ;
✅ les épargnants recherchant un excellent fonds euro ;
✅ les investisseurs immobiliers souhaitant réduire la fiscalité de leurs revenus futurs.
En revanche, nous la trouvons moins adaptée aux investisseurs qui souhaitent construire une allocation très ouverte avec plusieurs dizaines de sociétés de gestion.
Notre avis Freevest
CORUM Life n'est pas selon nous l'assurance-vie la plus complète du marché.
En revanche, ce n'est probablement pas ce que CORUM cherche à proposer.
Nous la voyons davantage comme une enveloppe dédiée à CORUM à ouvrir en compléments d'autres contrats permettant une diversification plus importante.
Notre conviction : CORUM Life constitue une excellente assurance-vie complémentaire, particulièrement adaptée aux investisseurs recherchant une forte exposition immobilière dans un cadre fiscal avantageux.
Remarques :
-
Les chiffres et simulations présentés dans cet article sont basées sur des hypothèses et des données historiques qui ne préjugent pas des performances futures.
-
Les aspects fiscaux doivent être revus au cas par cas, de préférence avec un expert comptable ou un expert fiscal. Freevest ne saurait être tenu responsable de divergences entre la réalité d'un investisseur et les scénarios hypothétiques partagés dans cet article.