
Avis SCPI Ncap Continent : notre analyse et notre opinion
Introduction
Lancée par Norma Capital, la SCPI NCap Continent fait partie de la nouvelle génération de SCPI européennes qui cherchent à profiter des opportunités immobilières hors de France. Son positionnement est clair : investir dans des marchés européens dynamiques avec un objectif de rendement élevé et une fiscalité potentiellement plus favorable pour les associés français.
Avec un taux de distribution de 7,10 % en 2025, NCap Continent figure parmi les SCPI les plus performantes de sa catégorie.
Mais cette performance est-elle durable ? Et pour quel type d'investisseur cette SCPI est-elle réellement adaptée ?
Voici notre analyse.
Sofidynamic en bref
Les caractéristiques principales
-
Société de gestion : Norma Capital
-
Stratégie : Diversifié Europe hors France
-
Type : SCPI de rendement diversifiée européenne
-
Capital : variable
-
Objectif : distribution de revenus et valorisation à long terme
-
Durée de détention recommandée : 8 ans minimum
-
Structure de frais classique : 10% HT de frais de souscription, 12% HT de frais de gestion, frais acquisition / cession 2.5% HT
-
Délai de jouissance de 6 mois
Chiffres clés à fin T2 2026
-
Performance globale annualisée 2025 : 7.10%
-
Taux de distribution 2025 : 7.10%
-
Taux de distribution cible : entre 6.80% et 7.30%
-
Capitalisation : 81 M€
-
Taux d'occupation financier : 100%
-
Endettement : 13%
-
Décote de 4.98% sur la valeur de reconstitution
-
100% Europe hors France
Notre note Freevest
⭐⭐⭐⭐⭐ Conviction forte
Ce que nous apprécions chez NCap Continent
1. Une véritable stratégie européenne
Contrairement à certaines SCPI qui restent très exposées à la France, NCap Continent a été conçue pour investir majoritairement hors de nos frontières. La France ne peut représenter qu'une part limitée du patrimoine, avec une forte présence en Espagne, au Royaume-Uni et progressivement en Allemagne.
Nous apprécions particulièrement cette liberté géographique qui permet à la société de gestion de rechercher les meilleurs points d'entrée selon les cycles immobiliers.
2. Une performance remarquable depuis son lancement
Après une année de montée en puissance, NCap Continent a servi :
-
7,01 % en 2024
-
7,10 % en 2025
tout en réalisant une revalorisation du prix de part en 2024.
Cette combinaison entre rendement distribué et création de valeur est rare dans un marché qui a plutôt connu de nombreuses baisses de prix de part ces dernières années.
3. Un taux d'occupation exceptionnel
La SCPI affiche un TOF de 100 % depuis sa création.
Même si cet indicateur devra être suivi dans le temps, il témoigne d'une sélection rigoureuse des actifs et des locataires.
4. Une fiscalité souvent plus favorable que les SCPI françaises
Une part importante des revenus provient de l'étranger.
Pour un investisseur personne physique fortement fiscalisé, cela peut permettre de réduire la pression fiscale réelle par rapport à une SCPI investie exclusivement en France.
C'est selon nous l'un des avantages les plus sous-estimés de NCap Continent.
Les points de vigilance
1. Une SCPI encore jeune
NCap Continent dispose d'un historique limité.
Même si les premiers résultats sont excellents, nous n'avons pas encore suffisamment de recul pour évaluer son comportement dans différents environnements immobiliers.
2. Une taille encore modeste
Avec une capitalisation proche de 80 M€, la mutualisation reste inférieure à celle des plus grandes SCPI du marché.
À long terme, nous souhaiterions voir le patrimoine continuer à se diversifier.
3. Une exposition au Royaume-Uni
Le Royaume-Uni représente une part importante du patrimoine.
C'est aujourd'hui une source d'opportunités mais également un facteur de risque :
-
risque de change ;
-
conjoncture économique locale ;
-
évolution du marché immobilier britannique.
Comment investir dans NCap Continent ?
Une même SCPI peut être détenue de plusieurs façons selon vos objectifs patrimoniaux. Le mode de détention peut avoir autant d'impact sur le rendement final que le choix de la SCPI elle-même.
1. Achat en pleine propriété au comptant
Pour qui ?
-
Recherche de revenus complémentaires
-
Horizon de détention long
-
Patrimoine déjà constitué
Exemple sans cashback
-
Montant investi : 50 000 €
-
Revenus potentiels brut de fiscalité (application conservatrice du TD cible de 7%) : 3 500 €/an ou 291.66 €/mois
Exemple avec cashback Freevest
-
Montant investi : 50 000 €
-
Revenus potentiels brut de fiscalité (application conservatrice du TD cible de 7%) : 3 500 €/an ou 291.66 €/mois
-
Cashback Freevest 7% : 3 500 € versés une seule fois après un mois environ
-
Coût économique réel : 46 500 €
✅ Solution simple et efficace pour générer des revenus réguliers avec un frottement fiscal européen.
2. Achat à crédit
Compte tenu du contexte de taux à ce jour, Freevest ne recommande pas actuellement l'investissement en SCPI à crédit.
3. En nue-propriété temporaire
Pour qui ?
-
Pas besoin de revenus immédiats
-
Préparation retraite
-
Optimisation fiscale
Clés de démembrement
Les clés de démembrement de la SCPI Ncap Continent ne sont pas parmi les plus compétitives du marché pour le nue-propriétaire :
-
5 ans : 81,00 % (vs 73.75% pour Sofidynamic)
-
8 ans : 73,00 % (vs 63.25% pour Sofidynamic)
-
10 ans : 69,00 % (vs 59% pour Sofidynamic)
-
15 ans : 61,00 % (vs 50% pour Sofidynamic)
Etude sur les taux de rendements internes (TRI) avec ou sans Cashback Freevest
Pour cette analyse nous avons pris les hypothèses suivantes :
-
Valeur d'achat 100%
-
Valeur de revente 90% soit la déduction des frais de souscription de 10% sans aucune diminution ni augmentation de la valeur de la part (scénario conservateur)
-
Date de la revente à la fin du démembrement soit la durée de démembrement à laquelle s'ajoute le délai de jouissance de 6 mois. Bien sûr il est possible de conserver ses parts en pleine propriété à la fin du démembrement.
-
Cashback Freevest de 7%
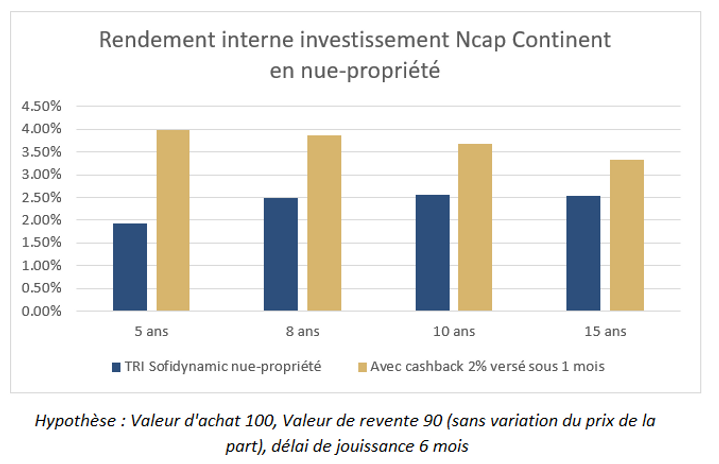
📊 𝗧𝗥𝗜 𝗵𝗼𝗿𝘀 𝗰𝗮𝘀𝗵𝗯𝗮𝗰𝗸
-
5 ans : 1.93 %
-
8 ans : 2.49 %
-
10 ans : 2.56 %
-
15 ans : 2.54 %
💰 𝗔𝘃𝗲𝗰 7 % 𝗱𝗲 𝗰𝗮𝘀𝗵𝗯𝗮𝗰𝗸 Freevest 𝘃𝗲𝗿𝘀𝗲́ 𝘀𝗼𝘂𝘀 𝟭 𝗺𝗼𝗶𝘀
-
5 ans : 3.99 %
-
8 ans : 3.86 %
-
10 ans : 3.69 %
-
15 ans : 3.33 %
Les TRI de la nue-propriété relativement bas sur cette SCPI. Avec un cashback de 7% augmentant le TRI à 5 ans à 3.99%, nous sommes encore loin des meilleures SCPI en matière de nue-propriété. Ce mode de détention ne nous parait donc pas optimal pour cette SCPI.
4. En assurance-vie
Nous n'avons pas identifié à ce jour d'assureur proposant cette SCPI dans ses contrats.
5. Société à l'IS
L'un des usages que nous trouvons particulièrement pertinents concerne l'investissement via une holding ou une société soumise à l'impôt sur les sociétés (SCI à l'IS par exemple). Contrairement à un investissement en direct, les revenus distribués par la SCPI ne sont pas soumis aux prélèvements sociaux ni à la tranche marginale d'imposition de l'associé. Ils sont imposés au niveau de la société selon le régime de l'IS. Cela permet souvent d'accélérer la capitalisation du patrimoine immobilier lorsque l'objectif principal est le réinvestissement plutôt que la perception immédiate de revenus personnels.
Exemple n°1 : société à l'IS
Hypothèses :
-
Investissement : 50 000 €
-
Rendement brut : 7 % (taux de distribution cible, hypothèse conservatrice)
-
Revenus bruts annuels : 3 500 €
Imposition à l'IS :
-
Part de revenus étrangers européens (100%) : 3 500 € bruts, 2 785 € net (5.57%)
Revenu net d'IS :
-
Imposition à 15% : 2 367 € soit 4.73%
-
imposition à 25% : 2 088 € soit 4.17%
Exemple n°2 : financement via compte courant d'associé (CCA)
Une stratégie encore plus intéressante consiste à utiliser un compte courant d'associé. Si vous avez des liquidités personnelles à investir, vous pouvez les placer dans votre société en CCA et en obtenir une rémunération personnelle à la flat tax. Ainsi au niveau de la société à l'IS, l'imposition est fortement réduite.
Hypothèses :
-
Placement en CCA : 50 000 €
-
Investissement : 50 000 €
-
Rendement brut : 7 % (taux de distribution cible, hypothèse conservatrice)
-
Revenus bruts annuels : 3 500 €
Imposition à l'IS :
-
Part de revenus étrangers européens (100%) : 2 785 € net (5.57%) exonérés d'IS français
-
Rémunération du CCA (4.33% au T2 2026) : -2 165 € (imposable à l'IR à la flat tax)
Revenu net d'IS :
-
Revenu fiscal français négatif : -2 165 € (imputable sur le résultat de la société)
-
Revenu net d'IS : 2 785 € soit 5.57% (ce pourcentage ne comprend pas l'impact sur l'IR avec la flat tax ; et la réduction d'IS liée à un revenu imposable français négatif)
Les avantages
✅ Les revenus sont fiscalisés à l'IS.
✅ L'associé conserve une créance sur sa société.
✅ Le remboursement du compte courant n'est pas imposable.
✅ Les flux futurs de la SCPI peuvent être utilisés pour rembourser progressivement le compte courant.
En pratique, cela permet souvent de récupérer les sommes investies sans passer par un dividende imposable.
Et bien sûr le cashback Freevest de 7% s'applique également pour une acquisition via société à l'IS.
Qui propose le meilleur cashback sur la SCPI Ncap Continent ?
Au 1er octobre 2026 :
-
Cashback Freevest : 7%
-
Cashback Louve Invest : 3%
-
Cashback Epargnoo : 3%
Encore une fois, Freevest est premier sur le cashback SCPI.
Nos scénarios préférés
Pour cette SCPI, nous avons plusieurs scénarios favoris selon votre situation et vos objectifs :
🥇 Pleine propriété pour générer des revenus rapidement
🥇 Société à l'IS pour les chefs d'entreprise et freelances souhaitant capitaliser dans leur structure
Notre conviction à ce stade est positive : NCap Continent constitue selon nous une excellente SCPI de diversification européenne, particulièrement pertinente pour les investisseurs recherchant du rendement et une exposition immobilière hors de France. Attention toutefois, compte tenu du niveau de frais de souscription, nous recommandons aux investisseurs de rechercher un bon niveau de cashback sur cette SCPI.
Remarques :
-
Les chiffres et simulations présentés dans cet article sont basées sur des hypothèses et des données historiques qui ne préjugent pas des performances futures.
-
Les aspects fiscaux doivent être revus au cas par cas, de préférence avec un expert comptable ou un expert fiscal. Freevest ne saurait être tenu responsable de divergences entre la réalité d'un investisseur et les scénarios hypothétiques partagés dans cet article.