
Avis SCPI Sofidynamic : notre analyse et notre opinion
Introduction
La SCPI Sofidynamic fait partie des lancements les plus remarqués de ces dernières années. Gérée par Sofidy, l'une des sociétés de gestion les plus reconnues du marché, elle adopte une approche opportuniste visant à profiter des dislocations créées par la hausse des taux et la baisse des valorisations immobilières.
Mais Sofidynamic est-elle réellement une opportunité pour les investisseurs ou simplement un produit bénéficiant d'un contexte favorable ?
Voici notre analyse.
Sofidynamic en bref
Les caractéristiques principales
-
Société de gestion : Sofidy
-
Stratégie : Europe high yield
-
Type : SCPI de rendement diversifiée
-
Zone géographique : Europe
-
Capital : variable
-
Objectif : distribution de revenus et valorisation à long terme
-
Durée de détention recommandée : 8 ans minimum (pénalité de sortie de 6 % TTC en cas de sortie avant 8 ans)
-
Structure de frais compétitive : 2% HT de frais de souscription, 10% HT de frais de gestion, commission d'acquisition et de cession 1.5% HT
-
Délai de jouissance de 6 mois
Chiffres clés à fin T2 2026
-
Performance globale annualisée 2025 : 14.04%
-
Taux de distribution 2025 : 9.04%
-
Taux de distribution cible : 7%
-
Capitalisation : 248 M€
-
Taux d'occupation financier : 97.70%
-
Endettement : 16%
-
Décote de 4.97% sur la valeur de reconstitution
-
54.8% France, 45.2% Europe hors France
Notre note Freevest
⭐⭐⭐⭐⭐ Conviction forte
Pourquoi ?
Parce que Sofidynamic bénéficie actuellement d'un environnement rarement observé depuis plus de dix ans : des actifs immobiliers de qualité s'échangent avec des décotes importantes alors que de nombreux investisseurs restent attentistes.
Ce que nous apprécions chez Sofidynamic
1. Un timing de lancement particulièrement intéressant
La plupart des SCPI historiques ont constitué leur patrimoine entre 2015 et 2021, période durant laquelle les prix immobiliers étaient élevés.
À l'inverse, Sofidynamic investit dans un marché où les valorisations ont déjà fortement corrigé.
L'équipe de gestion peut ainsi sélectionner des immeubles offrant des rendements plus élevés qu'au cours des années précédentes.
2. L'expertise de Sofidy
Peu de sociétés de gestion disposent d'un historique aussi solide que Sofidy.
La maison gère notamment :
-
Immorente
-
Sofipierre
-
Sofidy Europe Invest
Cette expérience constitue selon nous un élément rassurant, particulièrement pour une SCPI récente.
3. Une stratégie européenne
L'immobilier européen offre aujourd'hui davantage d'opportunités que le seul marché français.
La diversification géographique permet :
-
d'élargir le sourcing ;
-
de réduire le risque lié à un marché unique ;
-
de rechercher des rendements plus attractifs.
4. Optimisation fiscale
Sofidy est très attentif aux revenus distribués nets de fiscalité en privilégiant certains pays ou certains modes de détention. Ainsi Sofidynamic est l'une des meilleures SCPI de sa catégorie pour le rendement net de fiscalité étrangère.
Les points de vigilance
1. Une SCPI encore jeune
Lancée en 2023, le principal risque est aussi sa principale force.
Sofidynamic ne dispose pas encore du recul historique d'une Immorente ou d'une Épargne Pierre.
Les investisseurs doivent accepter une visibilité plus limitée sur le comportement du fonds à travers les cycles immobiliers.
2. Une collecte importante à investir
Le succès commercial de la SCPI est un avantage, mais également un défi.
La société de gestion devra maintenir sa discipline d'investissement afin de ne pas dégrader la qualité des acquisitions.
3. Des performances qui restent à confirmer dans le temps
Les objectifs affichés sont attractifs.
Comme pour toute SCPI récente, il faudra vérifier leur capacité à être reproduits sur plusieurs années et plusieurs phases de marché.
Comment investir dans Sofidynamic ?
Une même SCPI peut être détenue de plusieurs façons selon vos objectifs patrimoniaux. Le mode de détention peut avoir autant d'impact sur le rendement final que le choix de la SCPI elle-même.
1. Achat en pleine propriété au comptant
Pour qui ?
-
Recherche de revenus complémentaires
-
Horizon long terme
-
Capital déjà disponible
Exemple sans cashback
-
Montant investi : 50 000 €
-
Revenus potentiels brut de fiscalité (application conservatrice du TD cible de 7%) : 3 500 €/an ou 291.66 €/mois
Exemple avec cashback Freevest
-
Montant investi : 50 000 €
-
Revenus potentiels brut de fiscalité (application conservatrice du TD cible de 7%) : 3 500 €/an ou 291.66 €/mois
-
Cashback Freevest 2% : 1 000 € versés une seule fois après un mois environ
-
Coût économique réel : 49 000 €
✅ Solution simple pour percevoir rapidement des revenus.
2. Achat à crédit
Compte tenu du contexte de taux à ce jour, Freevest ne recommande pas actuellement l'investissement en SCPI à crédit.
3. En nue-propriété temporaire
Pour qui ?
-
Pas besoin de revenus immédiats
-
Préparation retraite
-
Optimisation fiscale
Clés de démembrement
Les clés de démembrement de la SCPI Sofidynamic sont parmi les plus compétitives du marché pour le nue-propriétaire :
-
5 ans : 73.75%
-
8 ans : 63.25%
-
10 ans : 59%
-
15 ans : 50%
Etude sur les taux de rendements internes (TRI) avec ou sans Cashback Freevest
Pour cette analyse nous avons pris les hypothèses suivantes :
-
Valeur d'achat 100%
-
Valeur de revente 98% soit la déduction des frais de souscription de 2% sans aucune diminution ni augmentation de la valeur de la part (scénario conservateur)
-
Date de la revente à la fin du démembrement soit la durée de démembrement à laquelle s'ajoute le délai de jouissance de 6 mois. Bien sûr il est possible de conserver ses parts en pleine propriété à la fin du démembrement.
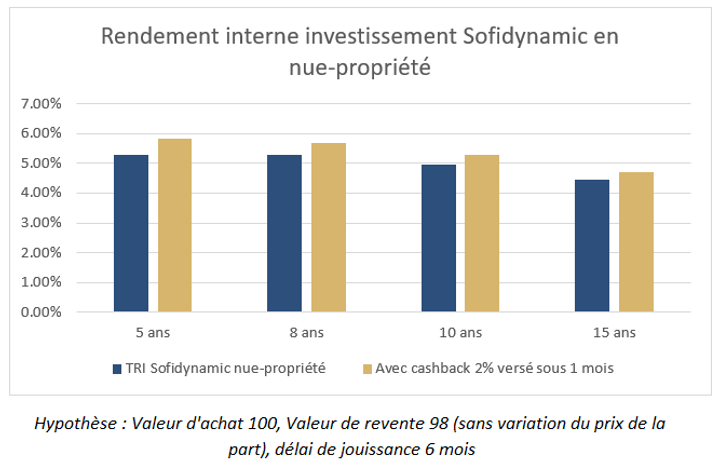
📊 𝗧𝗥𝗜 𝗵𝗼𝗿𝘀 𝗰𝗮𝘀𝗵𝗯𝗮𝗰𝗸
-
5 ans : 5,30 %
-
8 ans : 5,29 %
-
10 ans : 4,95 %
-
15 ans : 4,44 %
💰 𝗔𝘃𝗲𝗰 𝟮 % 𝗱𝗲 𝗰𝗮𝘀𝗵𝗯𝗮𝗰𝗸 Freevest 𝘃𝗲𝗿𝘀𝗲́ 𝘀𝗼𝘂𝘀 𝟭 𝗺𝗼𝗶𝘀
-
5 ans : 5,83 %
-
8 ans : 5,68 %
-
10 ans : 5,29 %
-
15 ans : 4,71 %
Les TRI de la nue-propriété à 5 ans, 8 ans et 10 ans sont remarquables sur cette SCPI. Avec un cashback de 2% vous augmentez le rendement de respectivement 0.53%, 0.39%, 0.34% et 0.27%.
👉 Notre choix irait plutôt vers 𝗹𝗲 𝗱𝗲́𝗺𝗲𝗺𝗯𝗿𝗲𝗺𝗲𝗻𝘁 𝟴 𝗮𝗻𝘀. Pourquoi ?
Parce qu'une pénalité de retrait de 6 % TTC s'applique avant 8 ans. Avec un TRI quasiment identique entre 5 et 8 ans, l'horizon 8 ans nous semble offrir le meilleur compromis.
✅ Très pertinent pour les contribuables imposés qui préparent des revenus futurs.
4. En assurance-vie
Pour qui ?
-
Horizon long terme
-
Recherche d'optimisation successorale
-
Fiscalité de l'assurance-vie
Inconvénients
-
Pas de cashback possible en assurance vie
-
Pas de contrat identifié versant 100% des revenus bruts de fiscalité étrangère mais avec 54.8% d'immeubles basés en France l'effet est réduit
-
Frais d'enveloppe de l'assurance vie
-
Disponible seulement auprès de contrats d'assurance associés à Generali
👉 Pourquoi pas, mais le choix est contraint et il faut bien examiné les surcoûts et les avantages avant de choisir cette option.
5. Société à l'IS
L'un des usages que nous trouvons particulièrement pertinents concerne l'investissement via une holding ou une société soumise à l'impôt sur les sociétés (SCI à l'IS par exemple). Contrairement à un investissement en direct, les revenus distribués par la SCPI ne sont pas soumis aux prélèvements sociaux ni à la tranche marginale d'imposition de l'associé. Ils sont imposés au niveau de la société selon le régime de l'IS. Cela permet souvent d'accélérer la capitalisation du patrimoine immobilier lorsque l'objectif principal est le réinvestissement plutôt que la perception immédiate de revenus personnels.
Exemple n°1 : société à l'IS
Hypothèses :
-
Investissement : 50 000 €
-
Rendement brut : 7 % (taux de distribution cible, hypothèse conservatrice)
-
Revenus bruts annuels : 3 500 €
Imposition à l'IS :
-
Part de revenus français (54.8%) : 1 918 € ajoutés au résultat imposable à l'IS
-
Part de revenus étrangers européens (45.2%) : 1 582 € bruts, prélèvement européen estimé à la source de 348 € (22%) soit un net non imposable à l'IS en France de 1 233 €
Revenu net d'IS :
-
Imposition à 15% : 1 630 € + 1 233 € = 2 863 € soit 5,72%
-
imposition à 25% : 1 438 € + 1 233 = 2 617 € soit 5.34%
Exemple n°2 : financement via compte courant d'associé (CCA)
Une stratégie encore plus intéressante consiste à utiliser un compte courant d'associé. Si vous avez des liquidités personnelles à investir, vous pouvez les placer dans votre société en CCA et en obtenir une rémunération personnelle à la flat tax. Ainsi au niveau de la société à l'IS, l'imposition est fortement réduite.
Hypothèses :
-
Placement en CCA : 50 000 €
-
Investissement : 50 000 €
-
Rendement brut : 7 % (taux de distribution cible, hypothèse conservatrice)
-
Revenus bruts annuels : 3 500 €
Imposition à l'IS :
-
Part de revenus français (54.8%) : 1 918 € ajoutés au résultat imposable à l'IS
-
Part de revenus étrangers européens (45.2%) : 1 582 € bruts, prélèvement européen estimé à la source de 348 € (22%) soit un net non imposable à l'IS en France de 1 233 €
-
Rémunération du CCA (4.33% au T2 2026) : -2 165 € (imposable à l'IR à la flat tax)
Revenu net d'IS :
-
Revenu fiscal français négatif : 1 918 € - 2 165 € = -247 €
-
Revenu net d'IS : 1 918 € + 1 233 € = 3 151 € soit 6.3% (ce pourcentage ne comprend pas l'impact sur l'IR et la réduction d'IS liée à un revenu imposable français négatif)
Les avantages
✅ Les revenus sont fiscalisés à l'IS.
✅ L'associé conserve une créance sur sa société.
✅ Le remboursement du compte courant n'est pas imposable.
✅ Les flux futurs de la SCPI peuvent être utilisés pour rembourser progressivement le compte courant.
En pratique, cela permet souvent de récupérer les sommes investies sans passer par un dividende imposable.
Pourquoi Sofidynamic peut être pertinente dans ce montage ?
Nous apprécions particulièrement Sofidynamic dans une logique de société à l'IS car :
-
la SCPI vise un niveau de distribution élevé ;
-
l'horizon d'investissement est long ;
-
les revenus peuvent être réinvestis ;
-
la fiscalité de l'IS évite la forte ponction fiscale des revenus fonciers détenus en direct.
Pour un chef d'entreprise, une profession libérale ou un investisseur disposant d'une holding patrimoniale, Sofidynamic peut ainsi constituer un outil intéressant de diversification du bilan. Et bien sûr le cashback Freevest de 2% s'applique également pour une acquisition via société à l'IS.
Qui propose le meilleur cashback sur la SCPI Sofidynamic ?
Au 1er octobre 2026 :
-
Cashback Freevest : 2% (soit 100% des frais de souscription)
-
Cashback Louve Invest : 0%
-
Cashback Epargnoo : 0%
Encore une fois, Freevest est premier sur le cashback SCPI.
Nos scénarios préférés
Pour cette SCPI, nous avons plusieurs scénarios favoris selon votre situation et vos objectifs :
🥇 Pleine propriété pour générer des revenus rapidement
🥇 Nue-propriété 8 ans pour générer des revenus dans le futur et ne pas alourdir sa fiscalité à court terme
🥇 Société à l'IS pour les chefs d'entreprise et freelances souhaitant capitaliser dans leur structure
Notre opinion : une des SCPI les plus attractives pour constituer une position progressive en 2026, notamment en nue-propriété.
Remarques :
-
Les chiffres et simulations présentés dans cet article sont basées sur des hypothèses et des données historiques qui ne préjugent pas des performances futures.
-
Les aspects fiscaux doivent être revus au cas par cas, de préférence avec un expert comptable ou un expert fiscal. Freevest ne saurait être tenu responsable de divergences entre la réalité d'un investisseur et les scénarios hypothétiques partagés dans cet article.